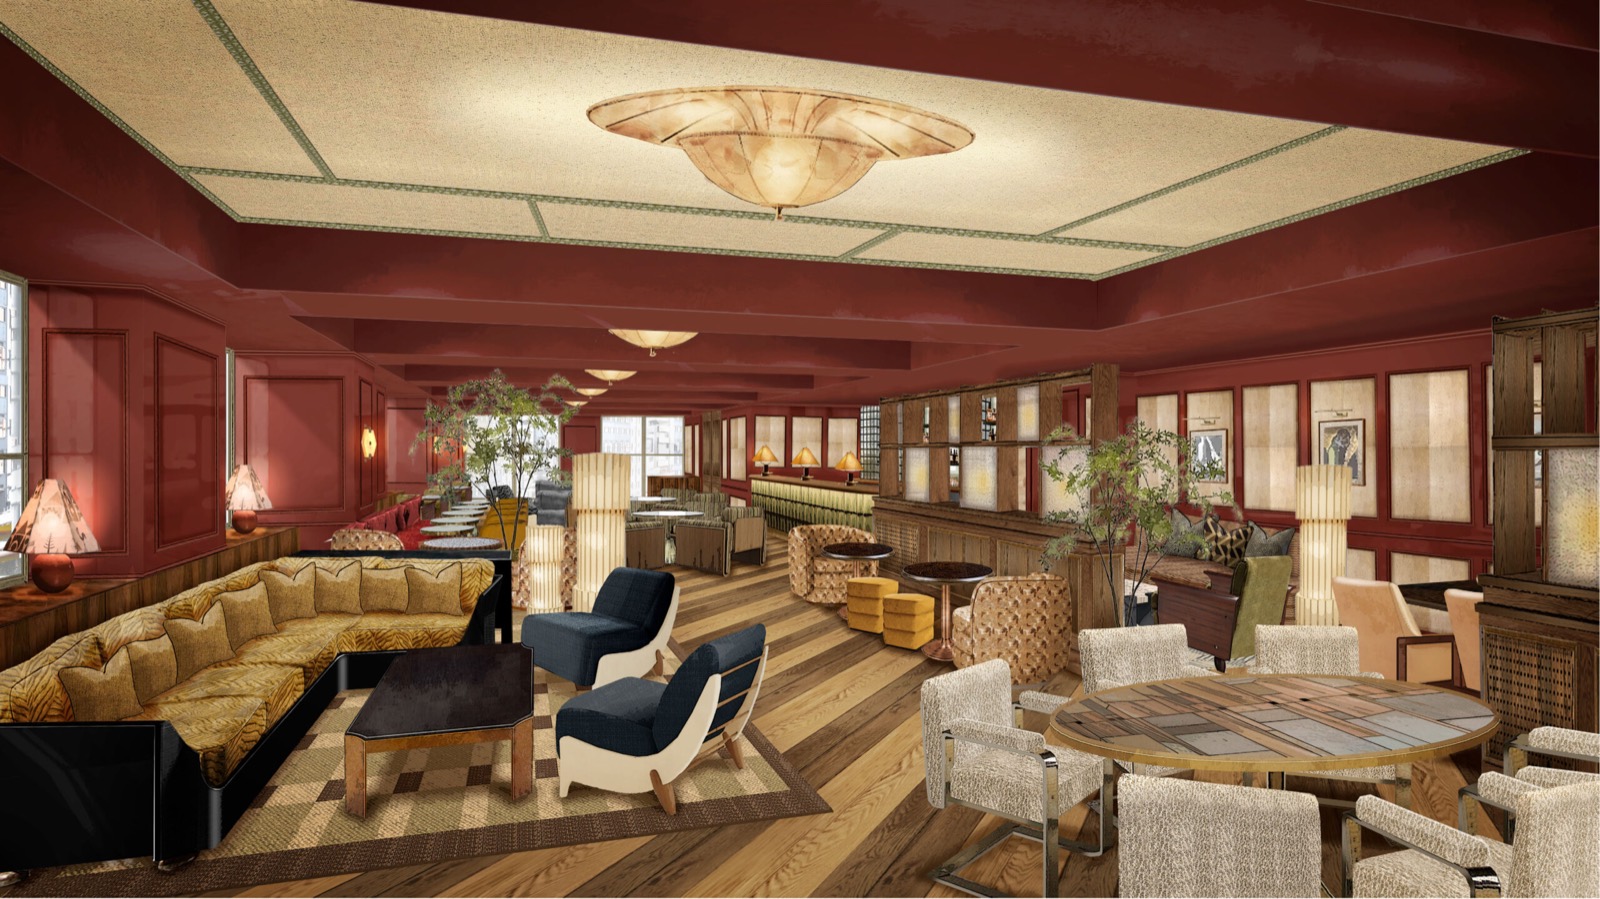
지난 4월, 도쿄 미나미아오야마의 새 고층 빌딩 11층부터 14층까지를 런던에서 온 회원제 클럽이 채웠다. 침대가 놓인 방은 42개. 그런데 이 42실은 어느 예약 사이트에도 없고, 회원이 아니면 요금을 물어볼 창구조차 없다. 객실을 팔지 않기로 한 결정이 손익계산서를 다른 모양으로 세운다. 연회비 50만 5,000엔부터 시작하는 숙박업이다.
1.2026년 4월 6일, 도쿄 미나토구 미나미아오야마 3-8-35. 지상 38층·지하 3층, 높이 약 160m로 지난해 완공된 복합빌딩 오모테산도 그리드 타워(表参道グリッドタワー)의 11층부터 14층까지를 소호하우스 도쿄(Soho House Tokyo)가 쓴다. 면적 약 4,300㎡, 1,300평 남짓. 객실 42실. 건물을 올린 쪽은 미쓰이 부동산(三井不動産), 운영은 런던의 Soho House & Co.
2.요금표는 두 줄이다. 도쿄 하우스만 쓰는 로컬 하우스 회원권이 연 50만 5,000엔, 전 세계 하우스를 다 쓰는 에브리 하우스 회원권이 연 62만 엔. 27세 이하는 각각 29만 엔과 37만 5,000엔으로 떨어진다. 창립 회원은 500명에서 끊었고, 한 층이 한 번에 받는 인원은 250명 선이라고 운영사는 설명한다. 그리고 객실은 회원만 예약할 수 있다.
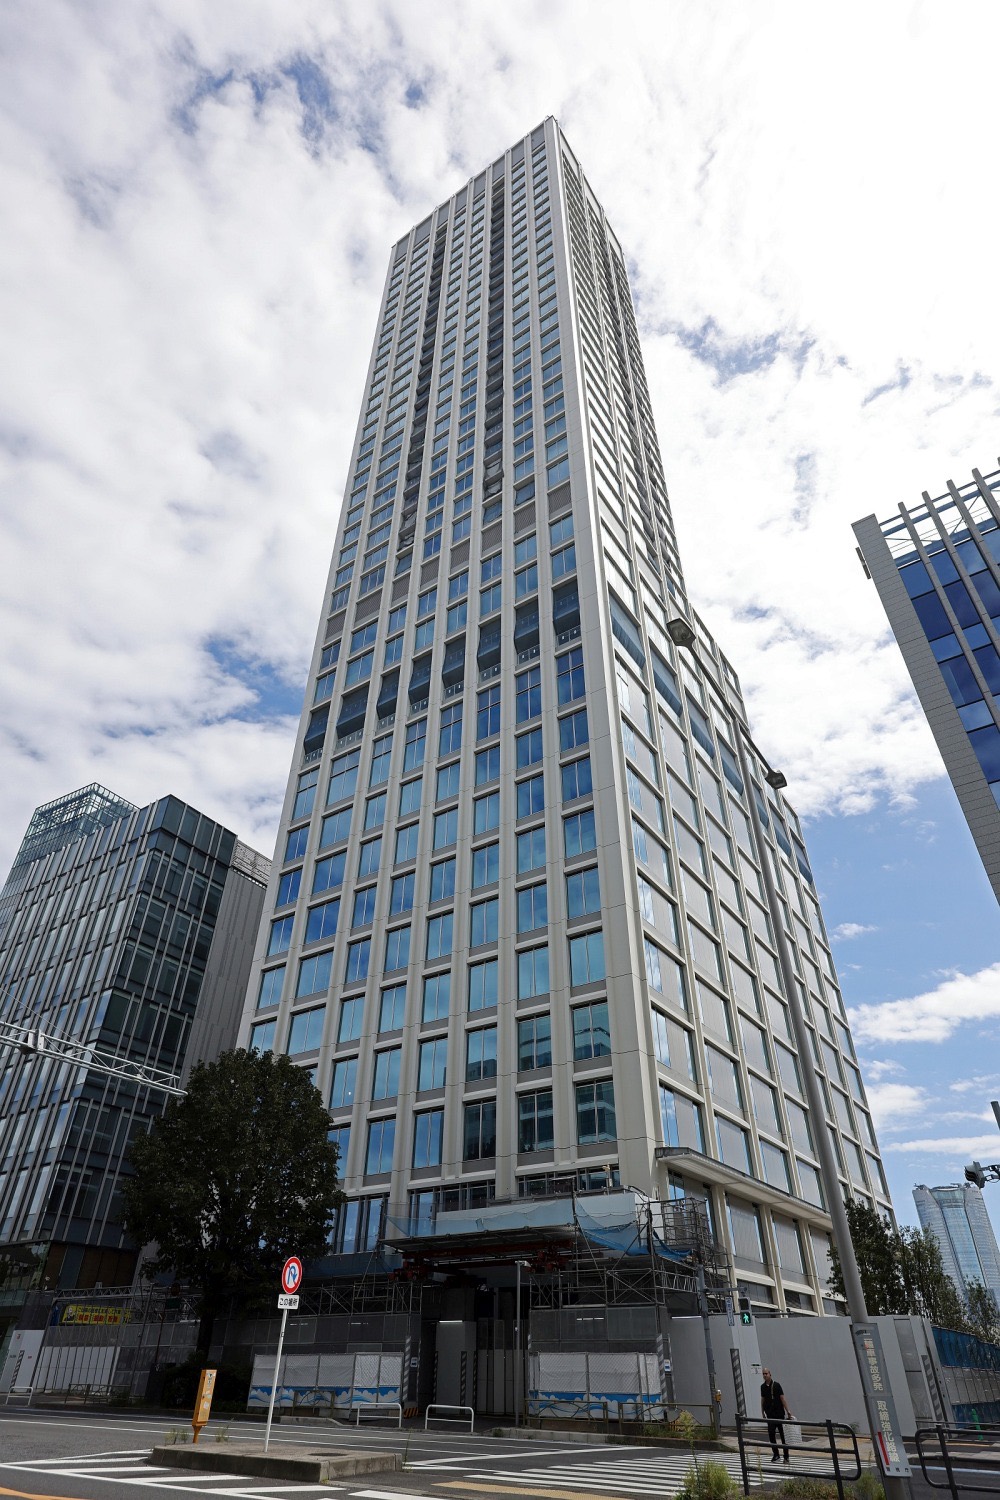
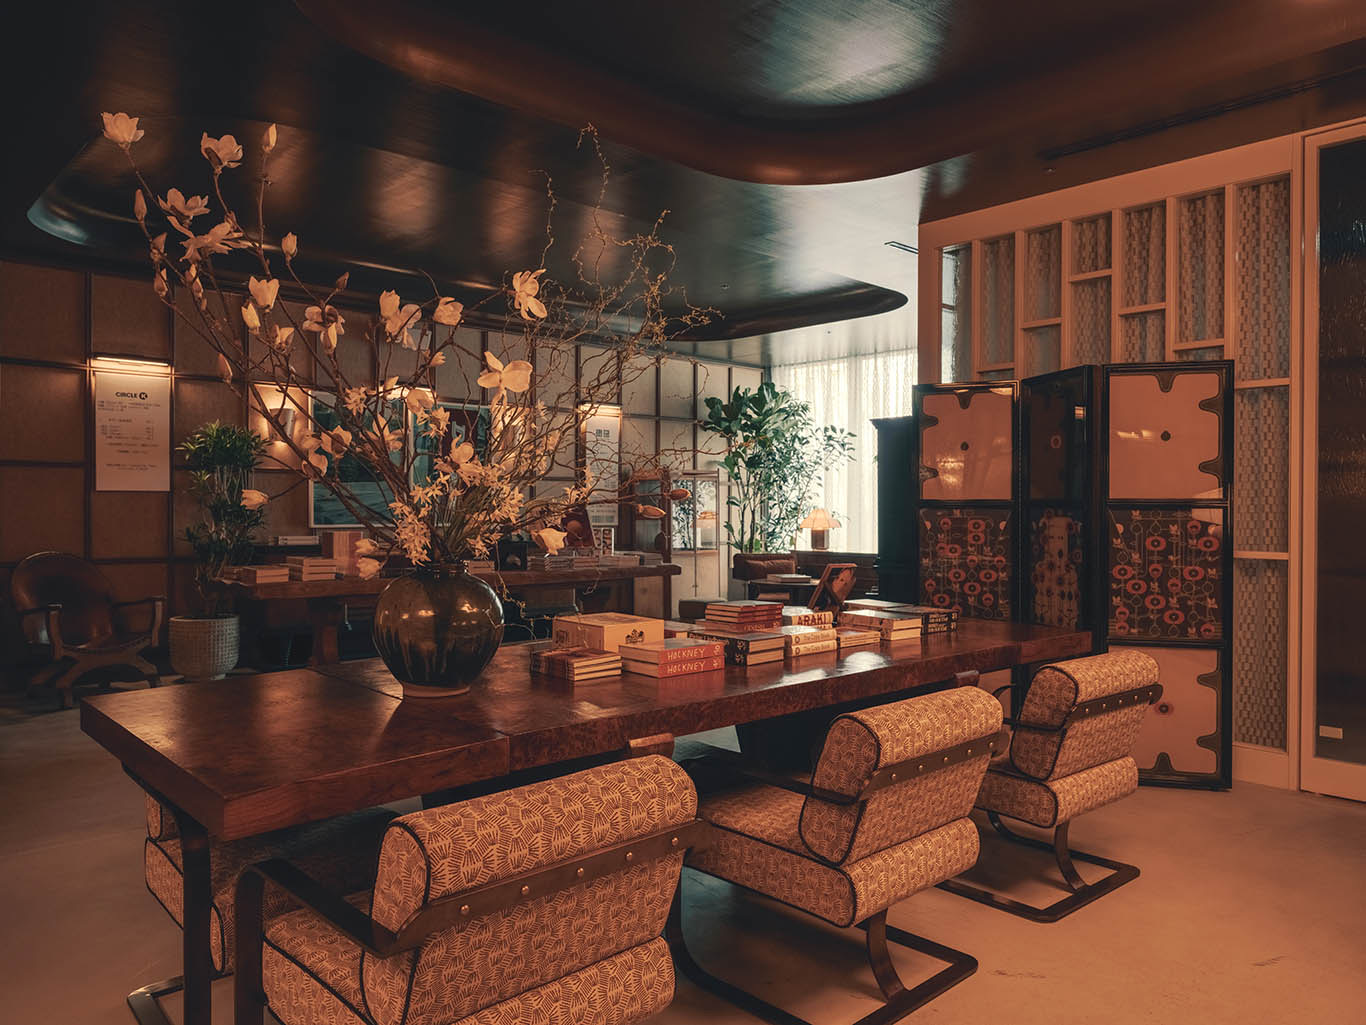
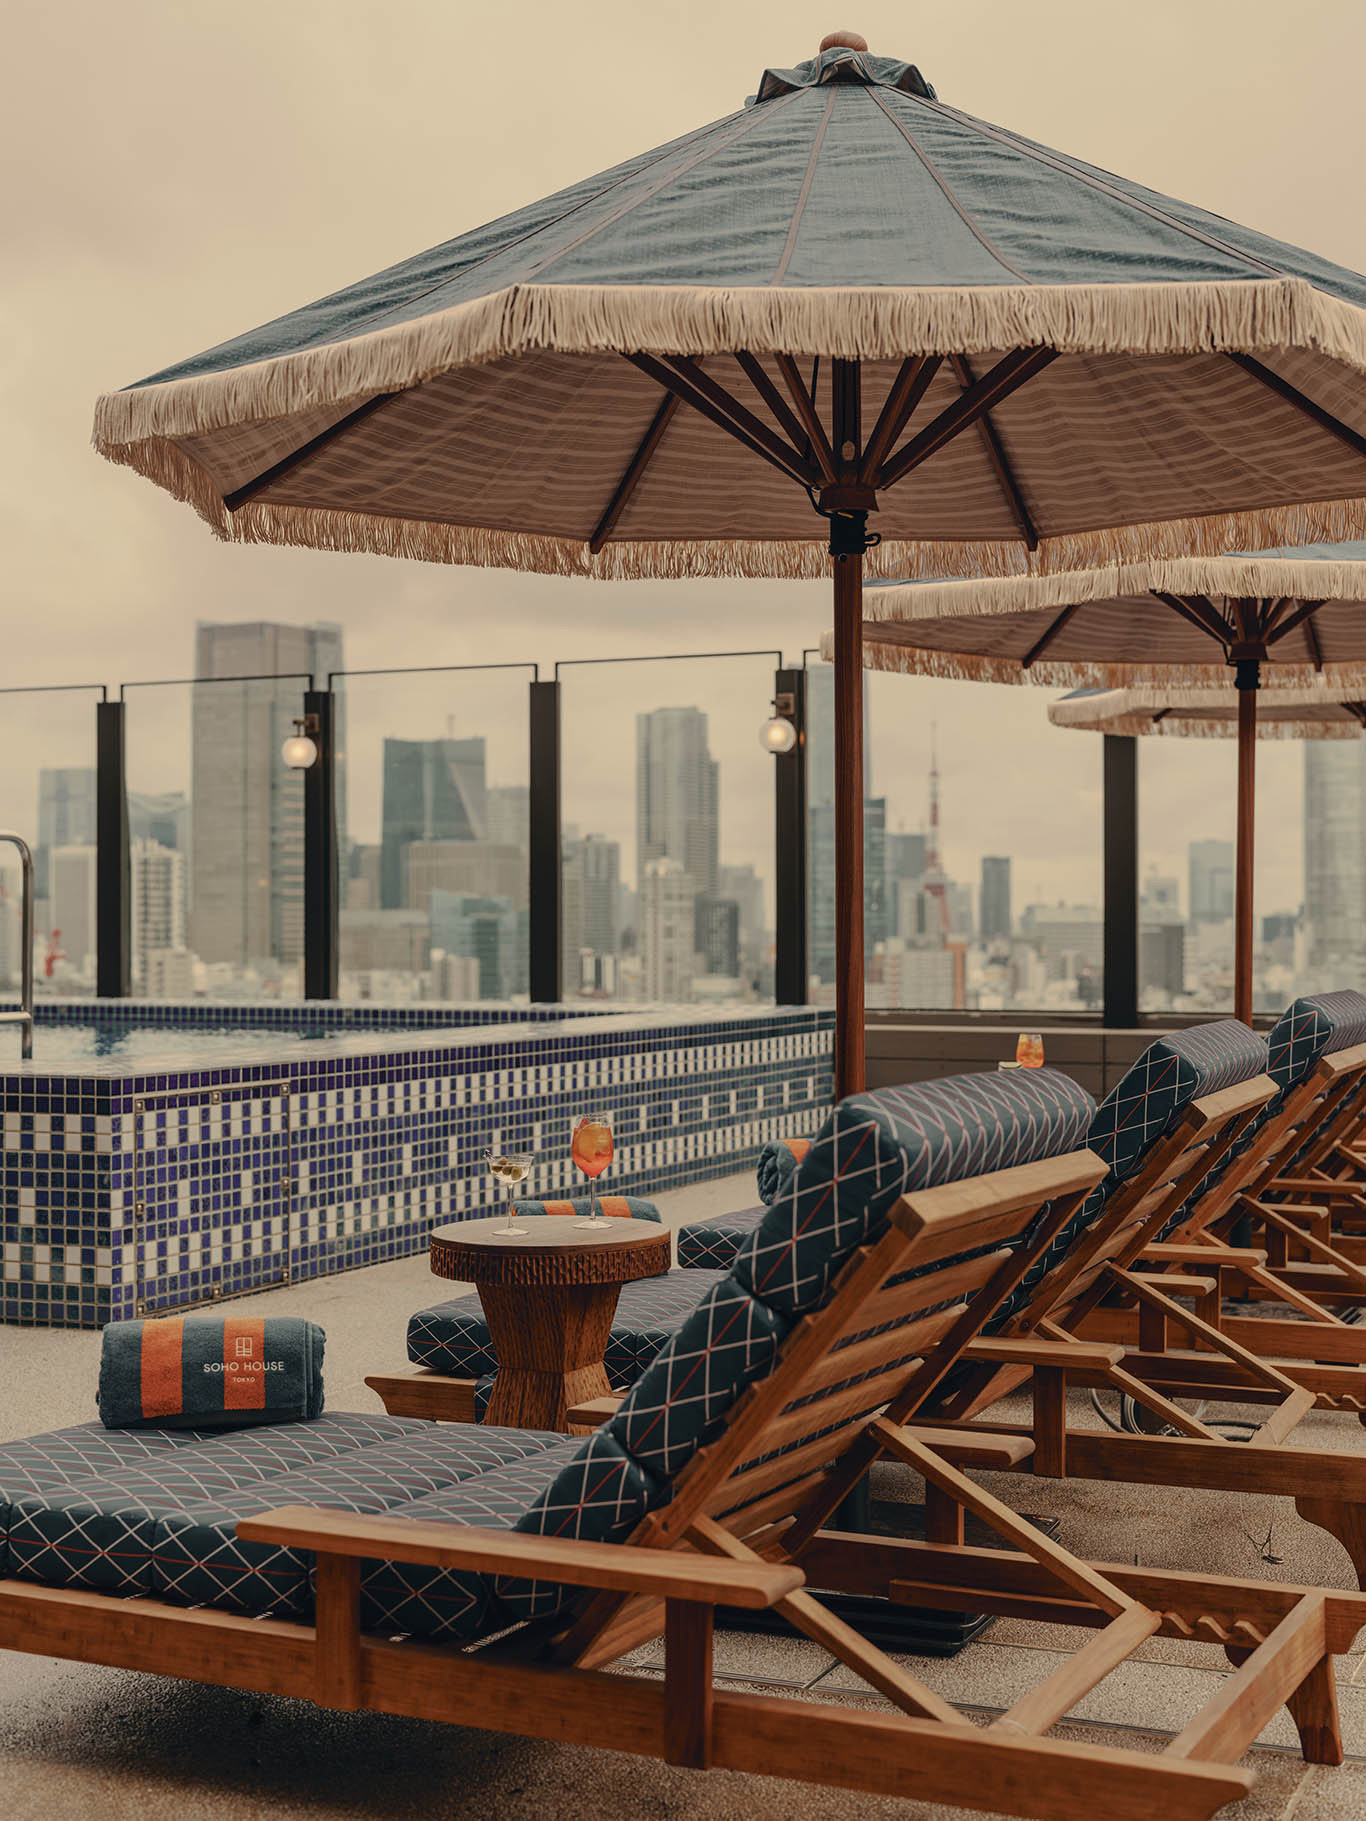
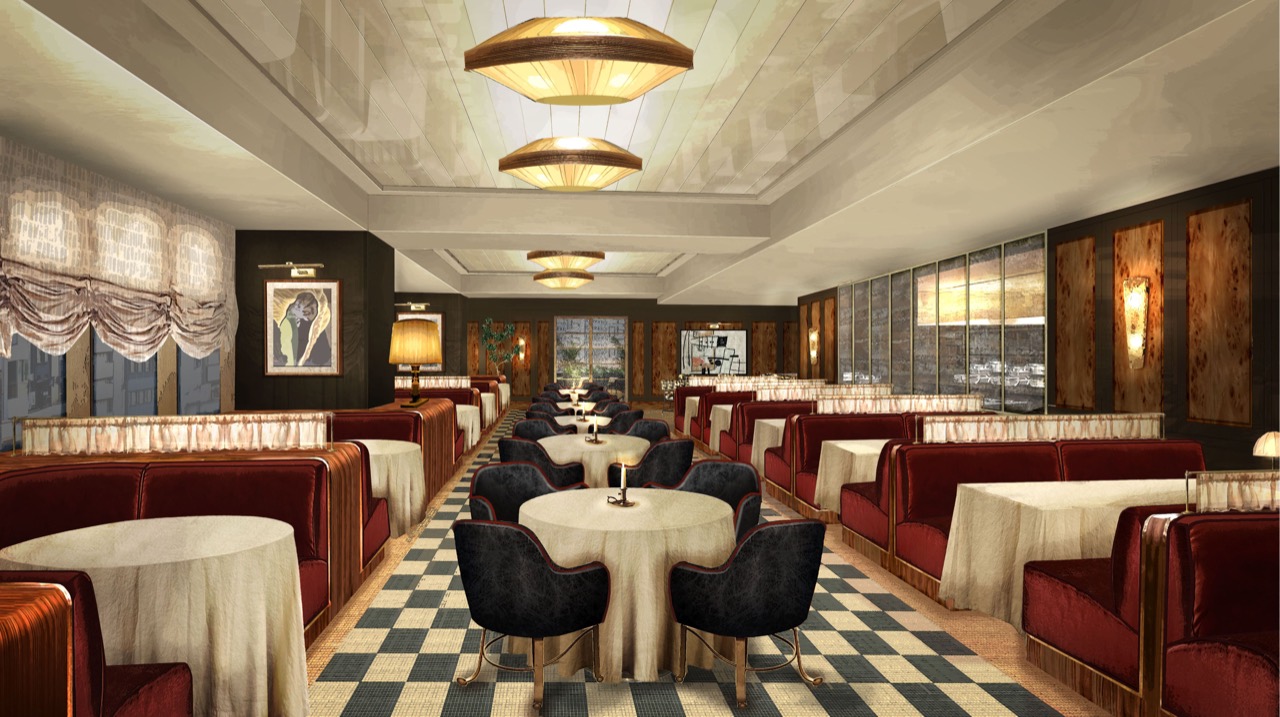
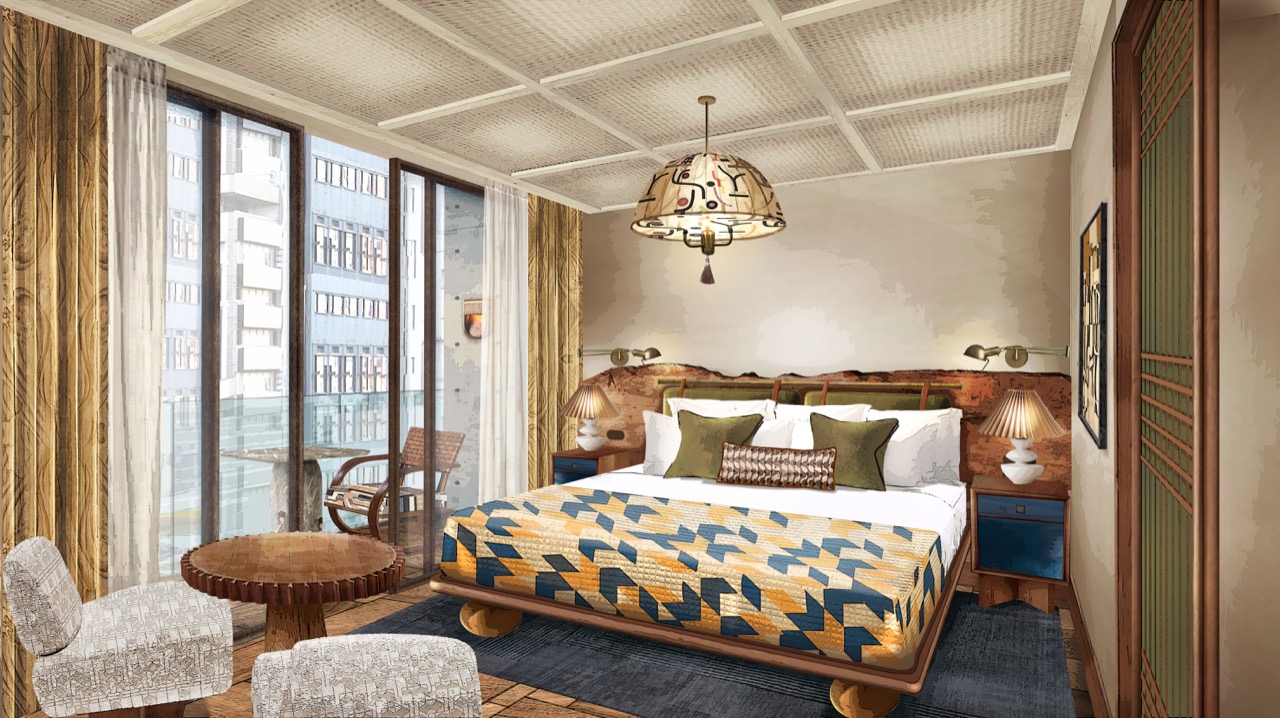
3.층을 자른 방식이 이 물건의 성격을 그대로 드러낸다. 방은 11층과 12층 두 개 층에만 있고, 13층과 14층은 통째로 클럽이다. 13층에 클럽 라운지와 에도마에 스시 카운터, 아오야마도리를 마주 보는 전면 창의 웰니스 스튜디오가 들어갔고, 14층에는 루프톱 풀과 테라스. 1층 로비에 깔린 건 타셴(TASCHEN) 서점과 공용 작업 테이블.
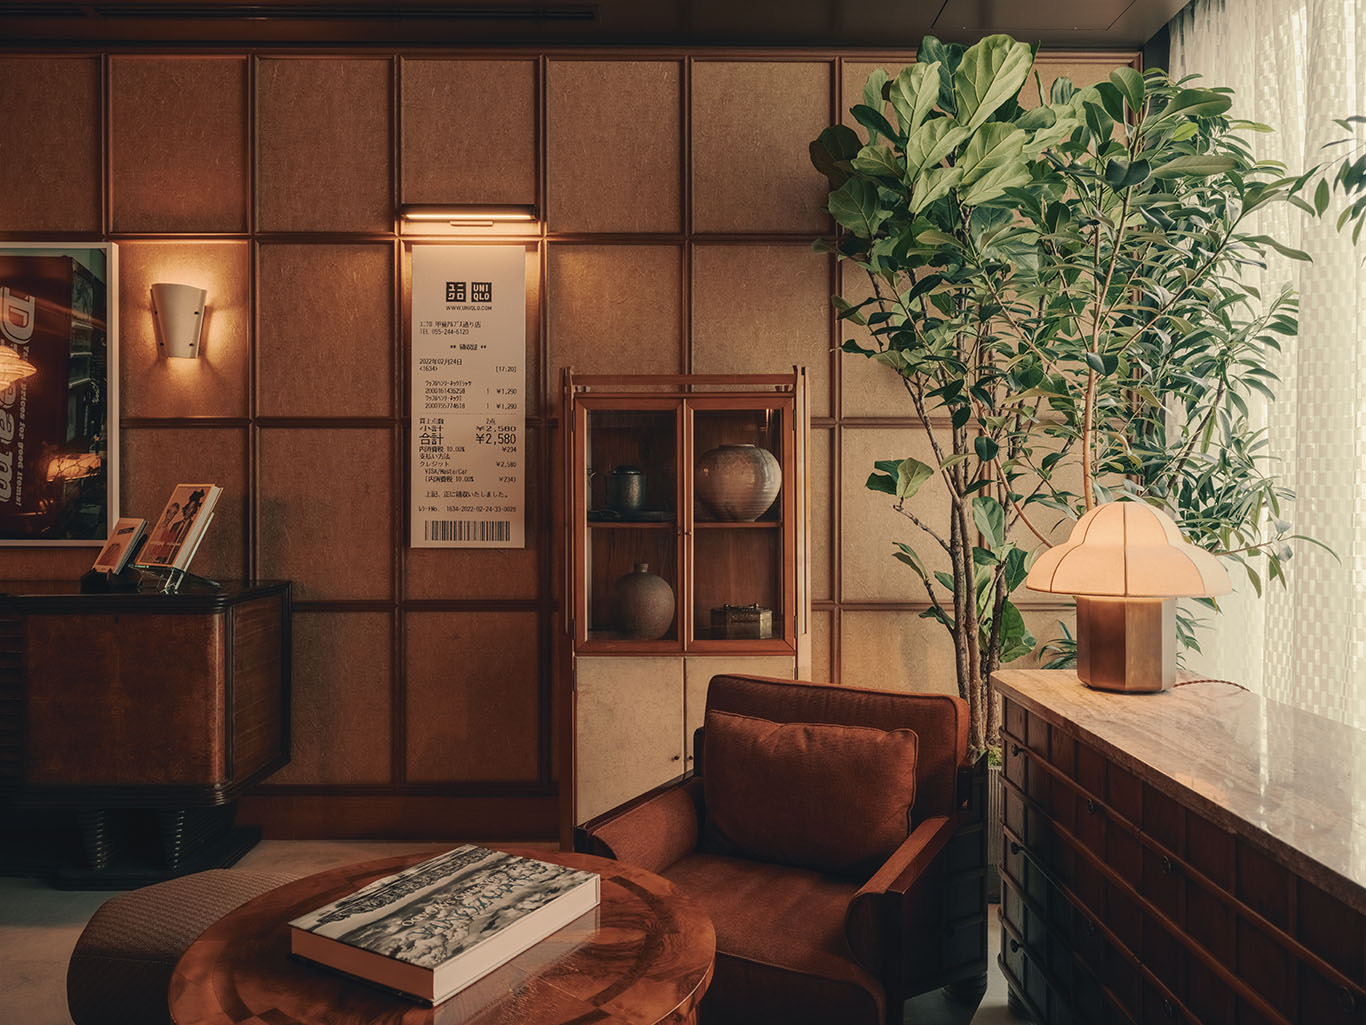
4.객실은 네 타입. 코지 22㎡, 코지 플러스 24㎡, 미디엄 46㎡, 라지 53㎡다. 스탠다드 중심 구성이라는 설명을 받아 가중평균을 28㎡ 안팎으로 잡으면 42실의 순수 객실 면적은 1,180㎡ 언저리(추정). 전용 4,300㎡ 가운데 객실 몫이 3할이 안 된다. 도시형 호텔이 연면적의 65~75%를 객실로 쓰는 것과 정확히 뒤집힌 배분이다.
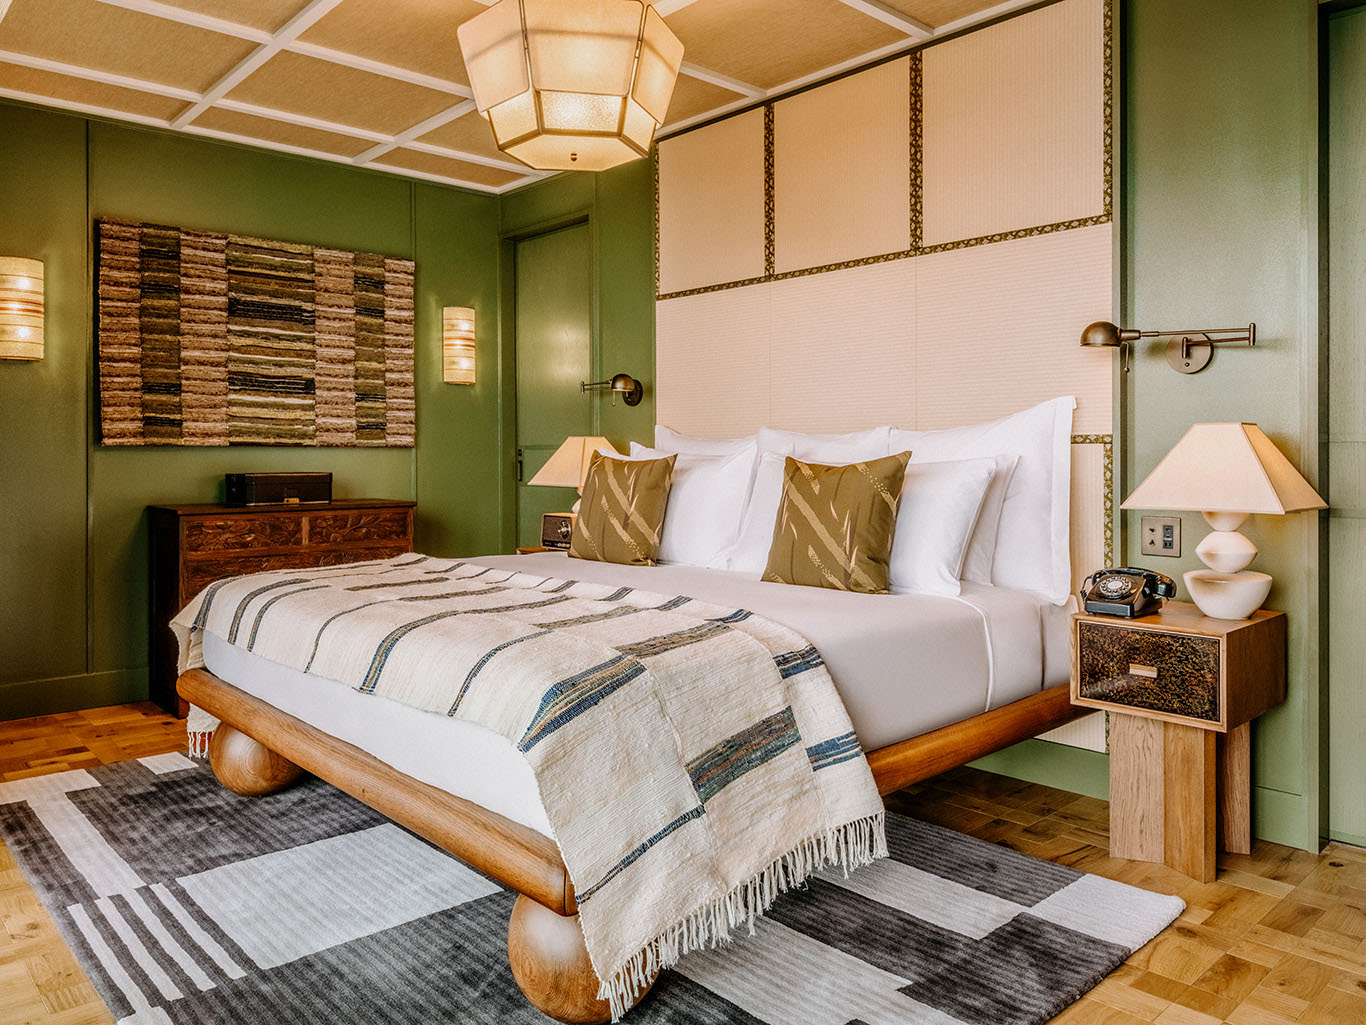
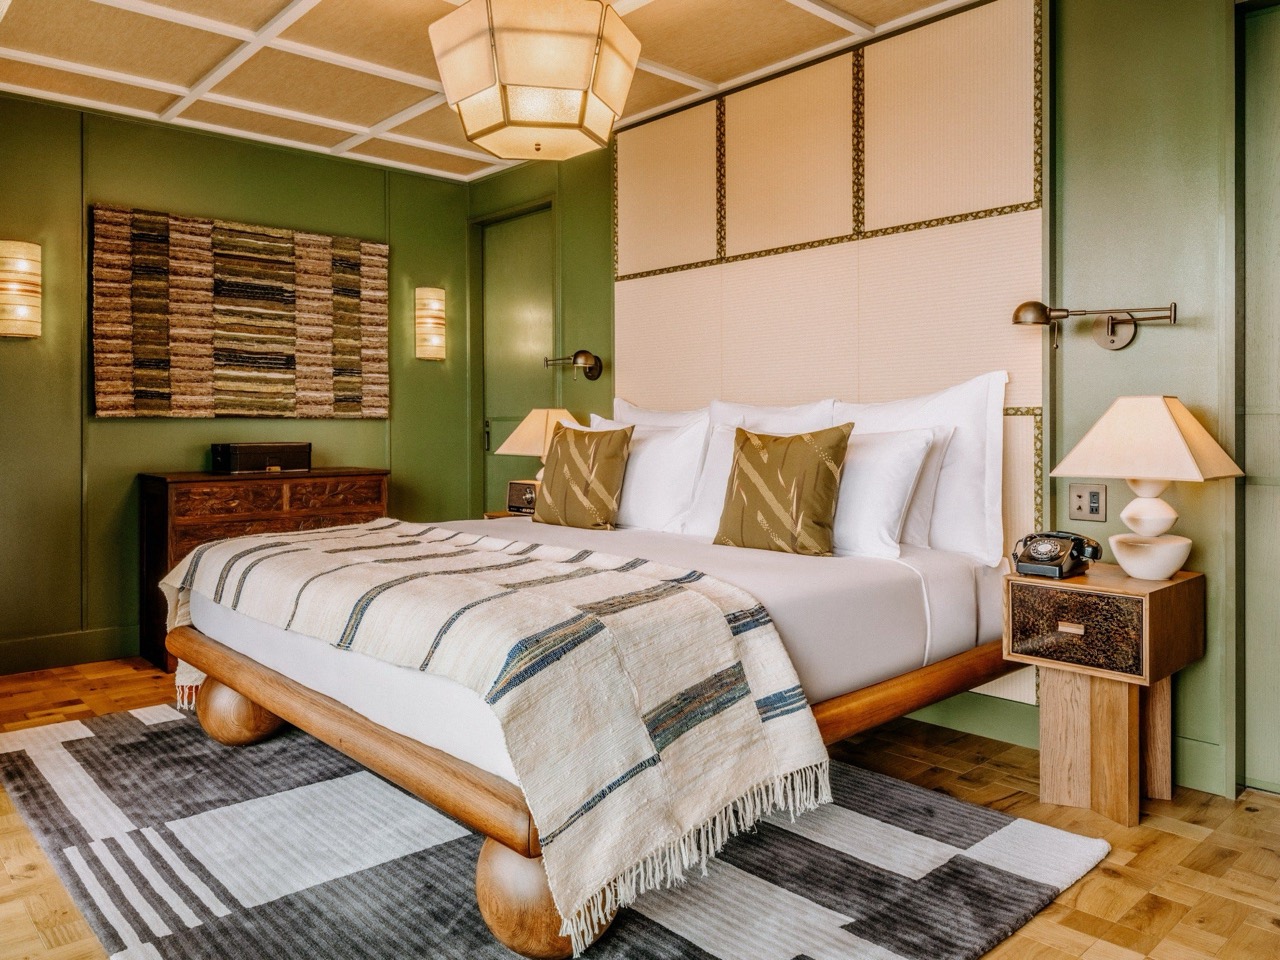
5.재료표를 펼치면 교토 칠공예로 만든 침대 사이드 테이블, 나고야에서 구운 타일, 헌 기모노를 뜯어 다시 짠 사키오리 직물이 올라 있다. 루프톱 풀 바닥에는 기후에서 특별히 구운 타일을 깔았고, 벽에는 국내외 작가 40명 이상의 작품이 걸린다. 나무와 흙과 물로만 짠 목록인데, 여기서 봐야 할 건 취향이 아니라 내구성이다. 연 50만 엔을 낸 사람이 매주 앉는 소파는 호텔 로비 소파보다 오래 버텨야 한다.
6.여기서부터 숫자다. 기준선을 깔면, 2026년 5월 도쿄의 평균 객실단가는 3만 3,168엔으로 전년 같은 달보다 12.8% 뛰었고 일본 전체 호텔 가동률은 80%였다. 단가가 빠르게 오르는 시장. 소호하우스 도쿄의 객실 요금은 회원 전용이라 밖으로 나오지 않는다. 이하 요금·가동률·회원 수·매출은 전부 필자 추정이며 운영사 공표치가 아니다.
7.도쿄 회원을 개업 1년 차 1,500명으로, 평균 회비를 55만 엔으로 잡으면 연 회비 수입이 8억 2,500만 엔, 우리 돈 78억원 안팎이다(100엔=950원 가정). 객실 쪽은 42실에 ADR 6만 엔·가동률 70%를 얹어 연 6억 4,400만 엔. 회비가 객실매출보다 28% 크다. 침대 42개를 놓은 건물에서 침대가 2등이다.
8.이 배분은 도쿄만의 계산이 아니다. 모회사 Soho House & Co의 2025년 3분기 총매출 3억 7,080만 달러 가운데 회비가 1억 2,270만 달러로 33.1%, 객실과 식음을 합친 인하우스 매출이 1억 2,610만 달러로 34.0%, 나머지 32.9%가 비치클럽과 리빙 사업. 증가율은 갈린다. 회비가 전년 대비 14.3% 늘 때 인하우스는 4.5% 느는 데 그쳤다.
9.성급 호텔이었다면 이 돈이 어디서 나왔을까. 도쿄의 풀서비스 호텔은 웨딩과 기업 연회로 매출의 3할 안팎을 만든다. 연회장은 면적을 크게 먹고, 그 매출은 해마다 처음부터 다시 팔아야 하는 매출이다. 여기엔 연회장이 없다. 그 자리에 해마다 자동으로 갱신되는 회비가 앉아 있고, 회비는 면적을 쓰지 않는다.
10.유통 쪽은 더 극단적이다. 객실을 회원만 예약할 수 있으니 OTA에 재고를 한 칸도 넘기지 않는다. 통상 15~20%인 수수료가 통째로 사라져 앞의 객실매출 기준 연 1억 엔 이상이 남는다(추정). 그 돈은 다른 데로 간다. 월 40건 이상의 이벤트, 회원 심사, 4개 층을 상시 돌리는 인력. 42실짜리 호텔만 굴리면 스무 명대로 끝날 편성이 여기서는 세 배 이상으로 뛴다고 봐야 한다. 유통비를 콘텐츠비로 바꾼 구조다.
11.평당으로 환산하면 이렇다. 회비·객실·식음을 합친 연매출을 19억 엔대로 잡고 전용 1,301평으로 나누면 평당 연 149만 엔, 월 118만원 선(추정). 같은 계산을 도쿄 평균 호텔에 하면 객실 하나가 연 969만 엔을 벌고, 공용부를 배분한 객실당 9평으로 나눠 월 84만원이 나온다. 1.4배 차이인데, 그 격차의 대부분은 침대가 아니라 면적을 쓰지 않는 회비에서 온다.
12.도쿄에 회원제 클럽이 없어서 이게 팔리는 게 아니다. 재계 클럽도, 골프 회원권도, 호텔 멤버십도 이미 촘촘하다. 다만 그것들은 대체로 나이와 직함으로 거른다. 여기가 거르는 기준은 직군이고, 27세 이하 회비를 절반 가까이 깎아 놓은 요금표가 그 선언이다. 오래 붙잡을 사람을 싸게 넣는 계산.
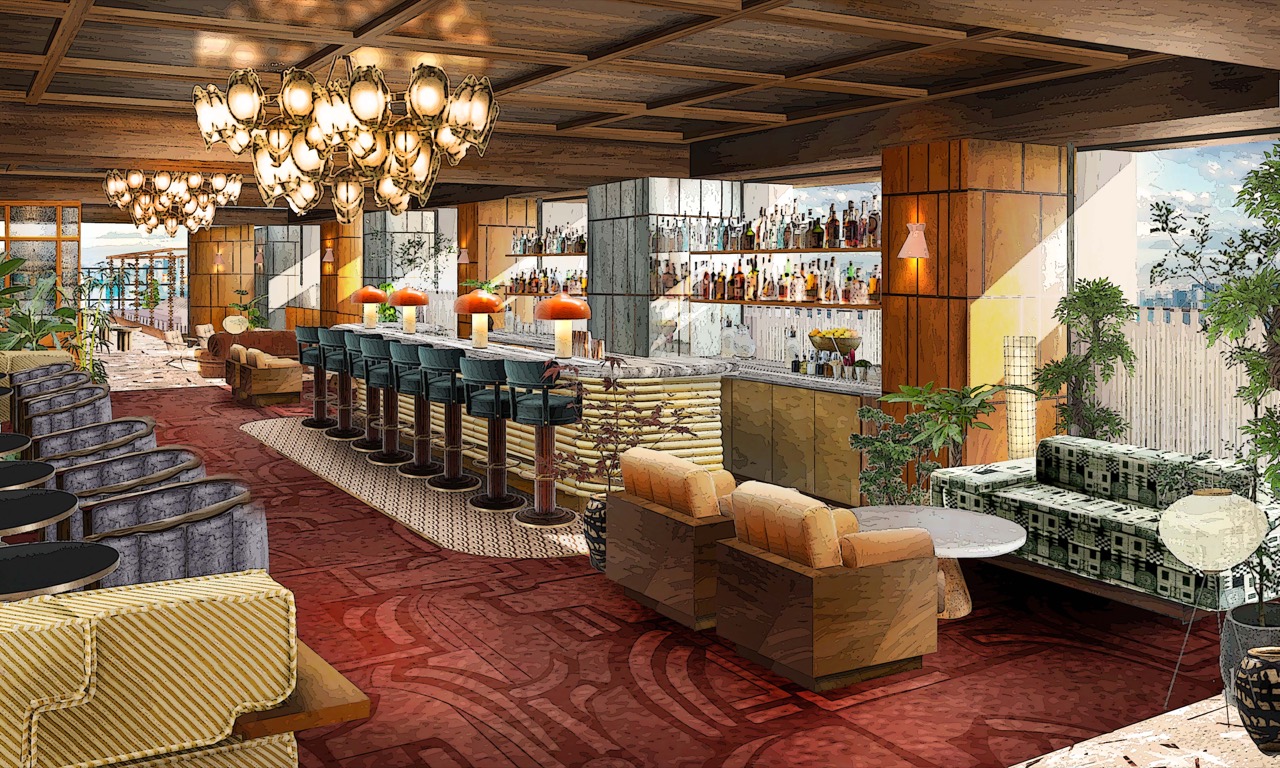
13.두 번째는 밀도다. 4,300㎡에 한 번에 250명이면 1인당 17㎡. 호텔 로비의 밀도가 아니라 남의 집 거실의 밀도다. 도쿄에서 개인이 이만한 여백의 실내를 확보하려면 미나미아오야마 임대료를 통째로 감당해야 하고, 연 50만 엔은 그 임대료를 1,500명이 쪼개는 값이다.
14.계보를 보면 순서가 뒤집혀 있다. 1995년 런던 그릭 스트리트에서 영화·미디어 종사자용 클럽으로 출발했고, 객실은 한참 뒤에 붙었다. 지금 하우스 46곳. 호텔이 클럽을 붙인 게 아니라 클럽이 객실을 붙였다. 손익계산서에서 회비가 맨 위에 서는 이유가 거기 있다.
15.그런데 이 회사는 계속 적자다. 2025년 3분기 조정 EBITDA가 5,380만 달러로 늘었는데도 순손실이 1,870만 달러였다. 2023년 12월에는 뉴욕·런던·로스앤젤레스에서 신규 회원 접수를 아예 멈췄다. 붐빈다는 회원들의 항의 때문. 대기자 10만 2,000명은 자산이면서 동시에 받을 수 없는 수요다. 회원을 늘리면 경험이 깨지고, 안 늘리면 매출이 안 는다. 도쿄를 창립 회원 500명·한 층 250명으로 끊은 숫자가 그 학습의 결과로 보인다.
16.자본 쪽에서도 한 번 흔들렸다. 2025년 8월 이 회사는 27억 달러에 비상장 전환하기로 합의했다. 주당 9달러, MCR Hotels 주도, Apollo Global Management와 Goldman Sachs Alternatives 참여. 그러다 올해 1월 초 주도했던 MCR이 2억 달러 출자 약정을 못 지킨다고 통보하면서 거래가 멈출 뻔했고, 결국 Morse Ventures의 5,000만 달러와 MCR의 추가 5,000만 달러, 부채 증액과 롤오버 확대로 필요 현금을 줄여 월말에 닫았다. 대기자 10만 명을 가진 브랜드에서 걸린 건 수요가 아니라 2억 달러였다.
요약
침대 42개를 놓은 4개 층에서 침대가 만드는 돈이 2등이 됐다. 추정 회비 8억 2,500만 엔 대 객실 6억 4,400만 엔이고, 모회사 기준으로도 회비가 매출의 33.1%다. 이 구조를 국내로 옮기면 인허가가 아니라 회비 약관에서 걸린다. 숙박시설과 근린생활시설이 한 건물에 섞이는 용도 구성, 수영장을 두면 붙는 체육시설법 신고, 공중위생관리법 숙박업 신고까지는 전례가 쌓여 있다. 남는 건 연회비다. 1개월 이상·10만원을 넘겨 미리 받는 계약은 방문판매법상 계속거래라, 회원이 언제든 해지하고 잔여기간분을 돌려받을 수 있으며 위약금도 법이 정한 한도 안에서만 받는다. 회원제 숙박의 현금흐름이 강한 이유는 연회비가 1년 묶여 있다는 데 있는데, 국내에서는 그 락인이 법으로 풀린다. 헬스장과 상조가 오래 겪어 온 자리이고, 요금표보다 먼저 들여다봐야 할 조항이 거기다.